Variance Standard cost Vs. Actual cost
تفاصيل العمل
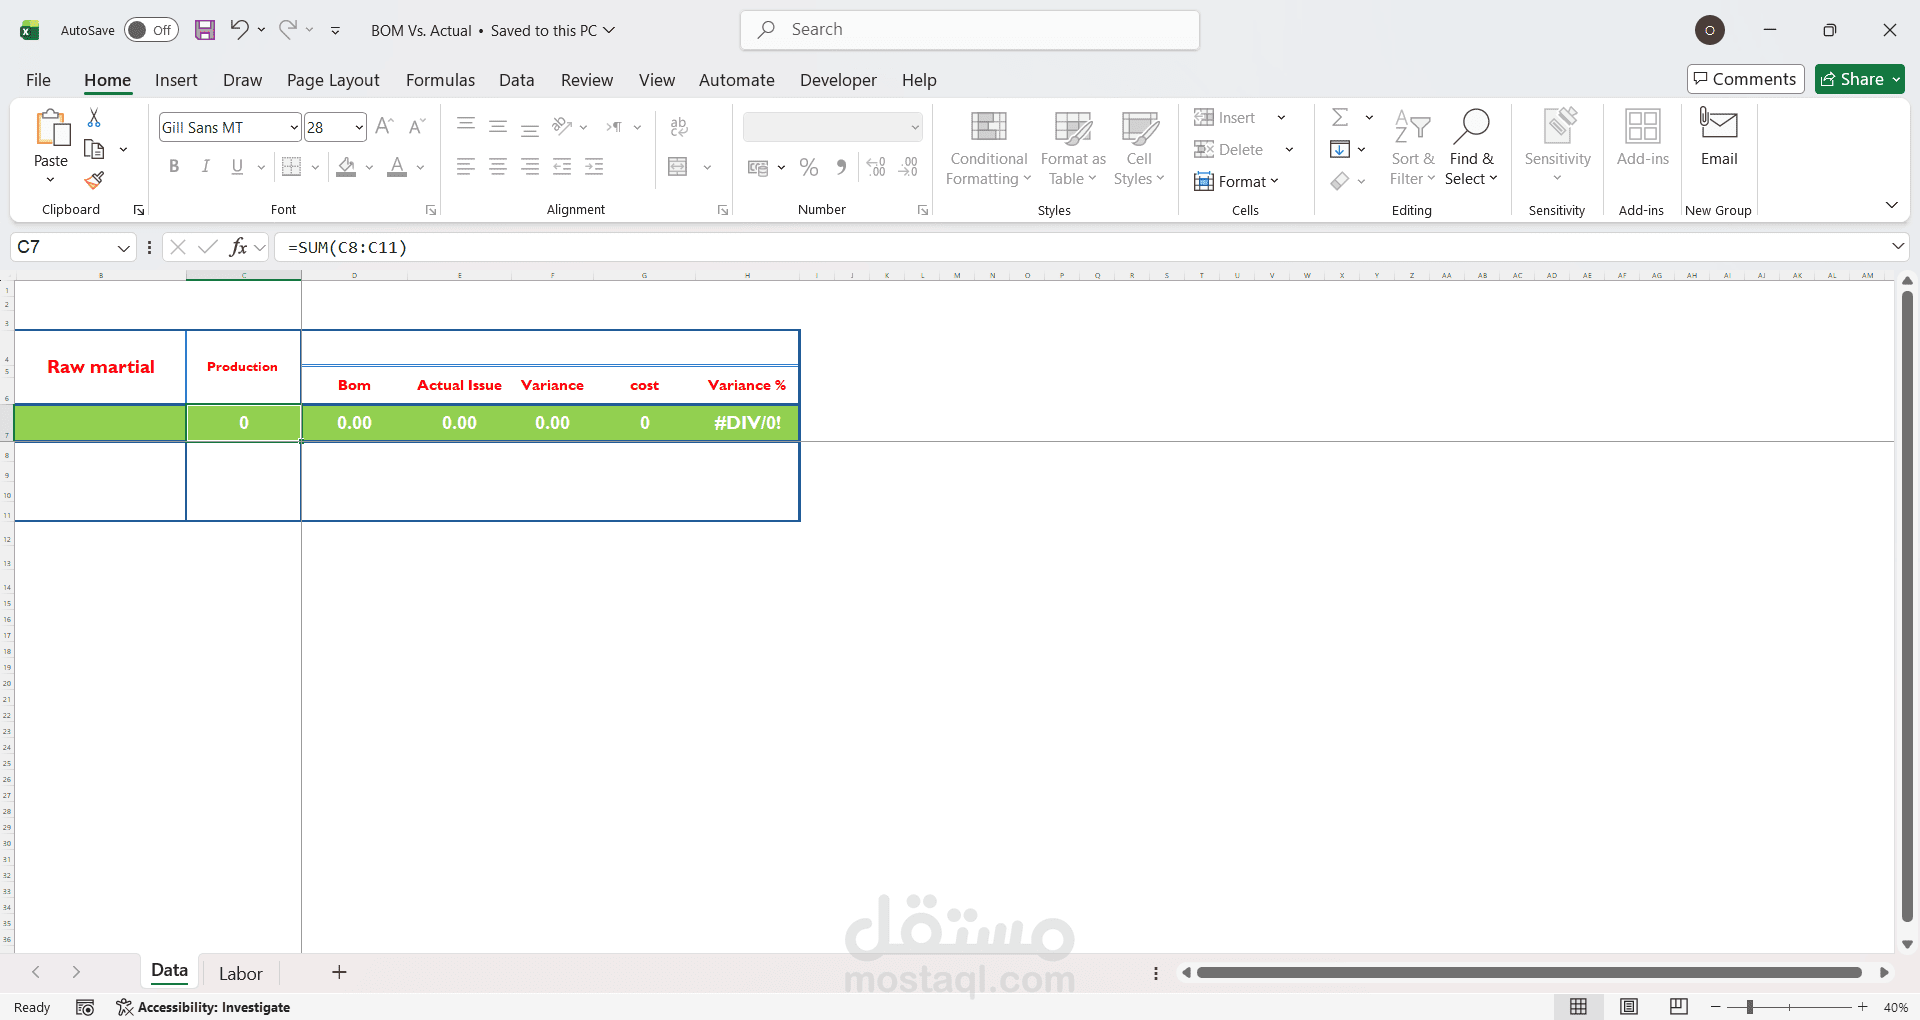
لا تقتصر الإدارة المالية الناجحة على تسجيل التكاليف الفعلية فحسب، بل تمتد إلى مقارنتها بالخطط الموضوعة مسبقاً لمعرفة أين تذهب أموال الشركة ولماذا. في هذا المشروع، قمت بتصميم وإعداد نموذج مالي متكامل لتحليل الانحرافات بين التكاليف المعيارية (المستهدفة) والتكاليف الفعلية (الحقيقية)، بهدف تمكين الإدارة من كشف نقاط الهدر أو الكفاءة وتصحيح المسار فوراً.
أبرز الانحرافات التي يقوم النظام باحتسابها وتحليلها.
1- انحرافات المواد المباشرة (Direct Materials Variances).
A- انحراف السعر (Price Variance): لمعرفة هل تم الشراء بأسعار أعلى أو أقل من المعياري (تقييم أداء إدارة المشتريات).
B-انحراف الكمية/الاستخدام (Quantity/Usage Variance): لمعرفة هل تم استهلاك مواد أكثر أو أقل في خطوط الإنتاج (تقييم أداء إدارة الإنتاج والتشغيل).
2-انحرافات الأجور المباشرة (Direct Labor Variances):
A- انحراف معدل الأجر (Rate Variance): قياس التغير في تكلفة ساعة العمل الحقيقية مقارنة بالمعيارية .
B- نحراف الكفاءة الماكينات مقارنتها بالمخطط من خلال نظام OEE