اعداد ومراجعة القوائم المالية
تفاصيل العمل
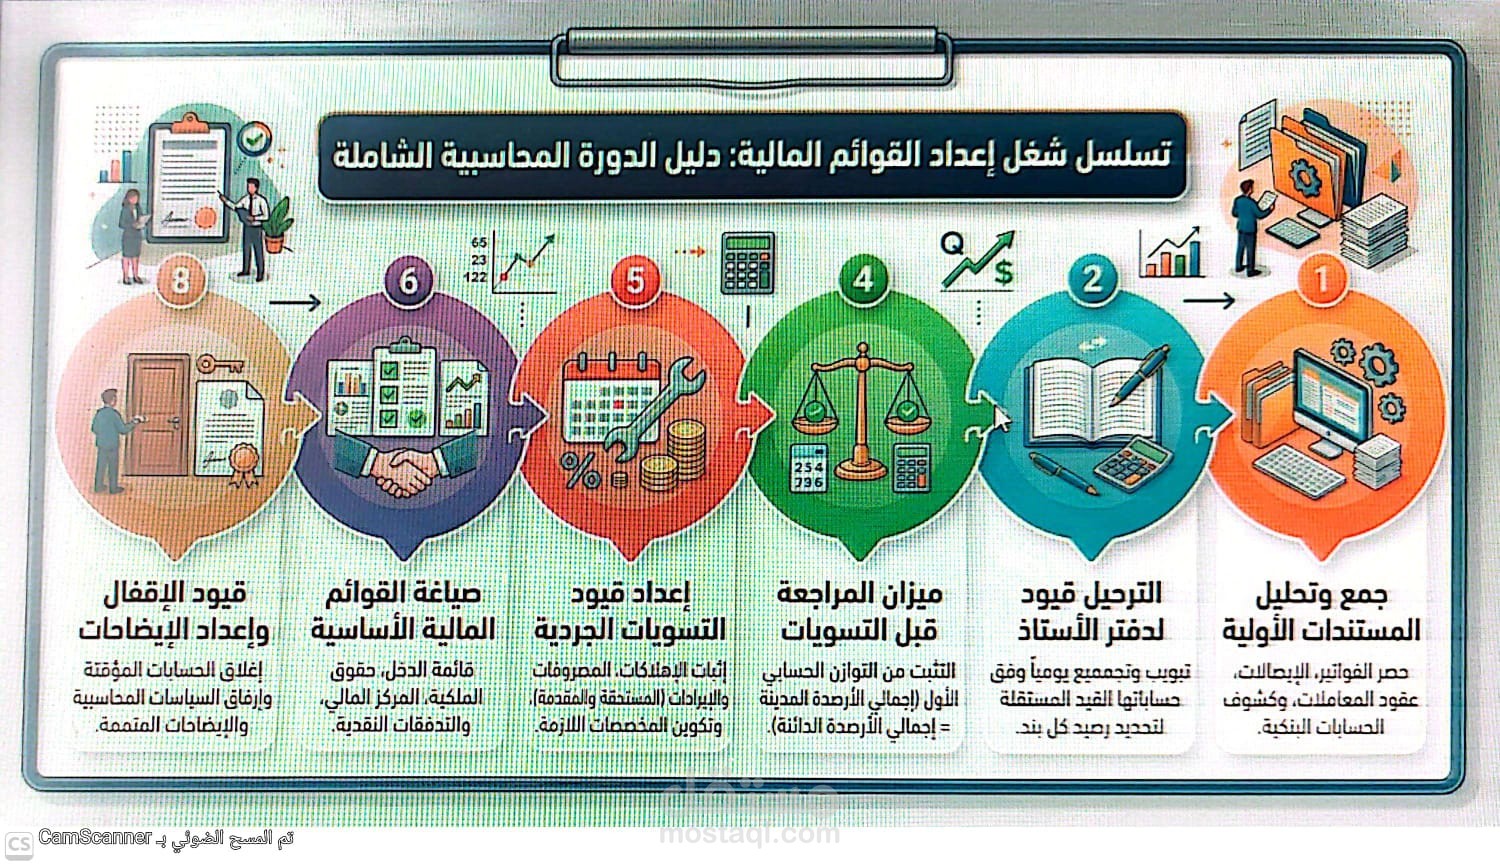
تتحرك عملية إعداد القوائم المالية وفق تسلسل دقيق يبدأ من المستندات اليومية وينتهي بالتقرير المالي النهائي المعتمد:
**[1] جمع وتحليل المستندات الأولية (Source Documents)**
* حصر الفواتير، الإيصالات، عقود المعاملات، وكشوف الحسابات البنكية المؤيدة للعمليات.
⬇
**[2] تسجيل قيود اليومية العامة (Journalizing)**
* إثبات المعاملات المالية يومياً وفق قاعدة القيد المزدوج (من حـ/ إلى حـ/).
⬇
**[3] الترحيل لدفتر الأستاذ (Posting to Ledger)**
* تبويب وتجميع المعاملات في حساباتها المستقلة لتحديد رصيد كل بند.
⬇
**[4] إعداد ميزان المراجعة قبل التسويات (Unadjusted Trial Balance)**
* التثبت من التوازن الحسابي الأول (إجمالي الأرصدة المدينة = إجمالي الأرصدة الدائنة).
⬇
**[5] إعداد قيود التسويات الجردية (Adjusting Entries)**
* إثبات الإهلاكات، المصروفات والإيرادات (المستحقة والمقدمة)، وتكوين المخصصات اللازمة.
⬇
**[6] ميزان المراجعة المعدّل (Adjusted Trial Balance)**
* استخراج الأرصدة النهائية المحدثة المعتمدة بعد التسويات الجردية.
⬇
**[7] صياغة القوائم المالية الأساسية (Financial Statements)**
* **قائمة الدخل:** قياس الأداء المالي واحتساب صافي الربح أو الخسارة.
* **قائمة التغيرات في حقوق الملكية:** تتبع الحركة على رأس المال والأرباح المرحلة.
* **قائمة المركز المالي:** توثيق الأصول والتزامات المنشأة وحقوق الملكية في تاريخ الميزانية.
* **قائمة التدفقات النقدية:** تحليل المقبوضات والمدفوعات (تشغيلية، استثمارية، تمويلية).
⬇
**[8] قيود الإقفال وإعداد الإيضاحات (Closing & Disclosures)**
* إغلاق الحسابات المؤقتة (الإيرادات والمصروفات) وإرفاق السياسات المحاسبية والإيضاحات المتممة للتقرير النهائي.