Quantitative Trading Strategy Research and Backtesting
تفاصيل العمل
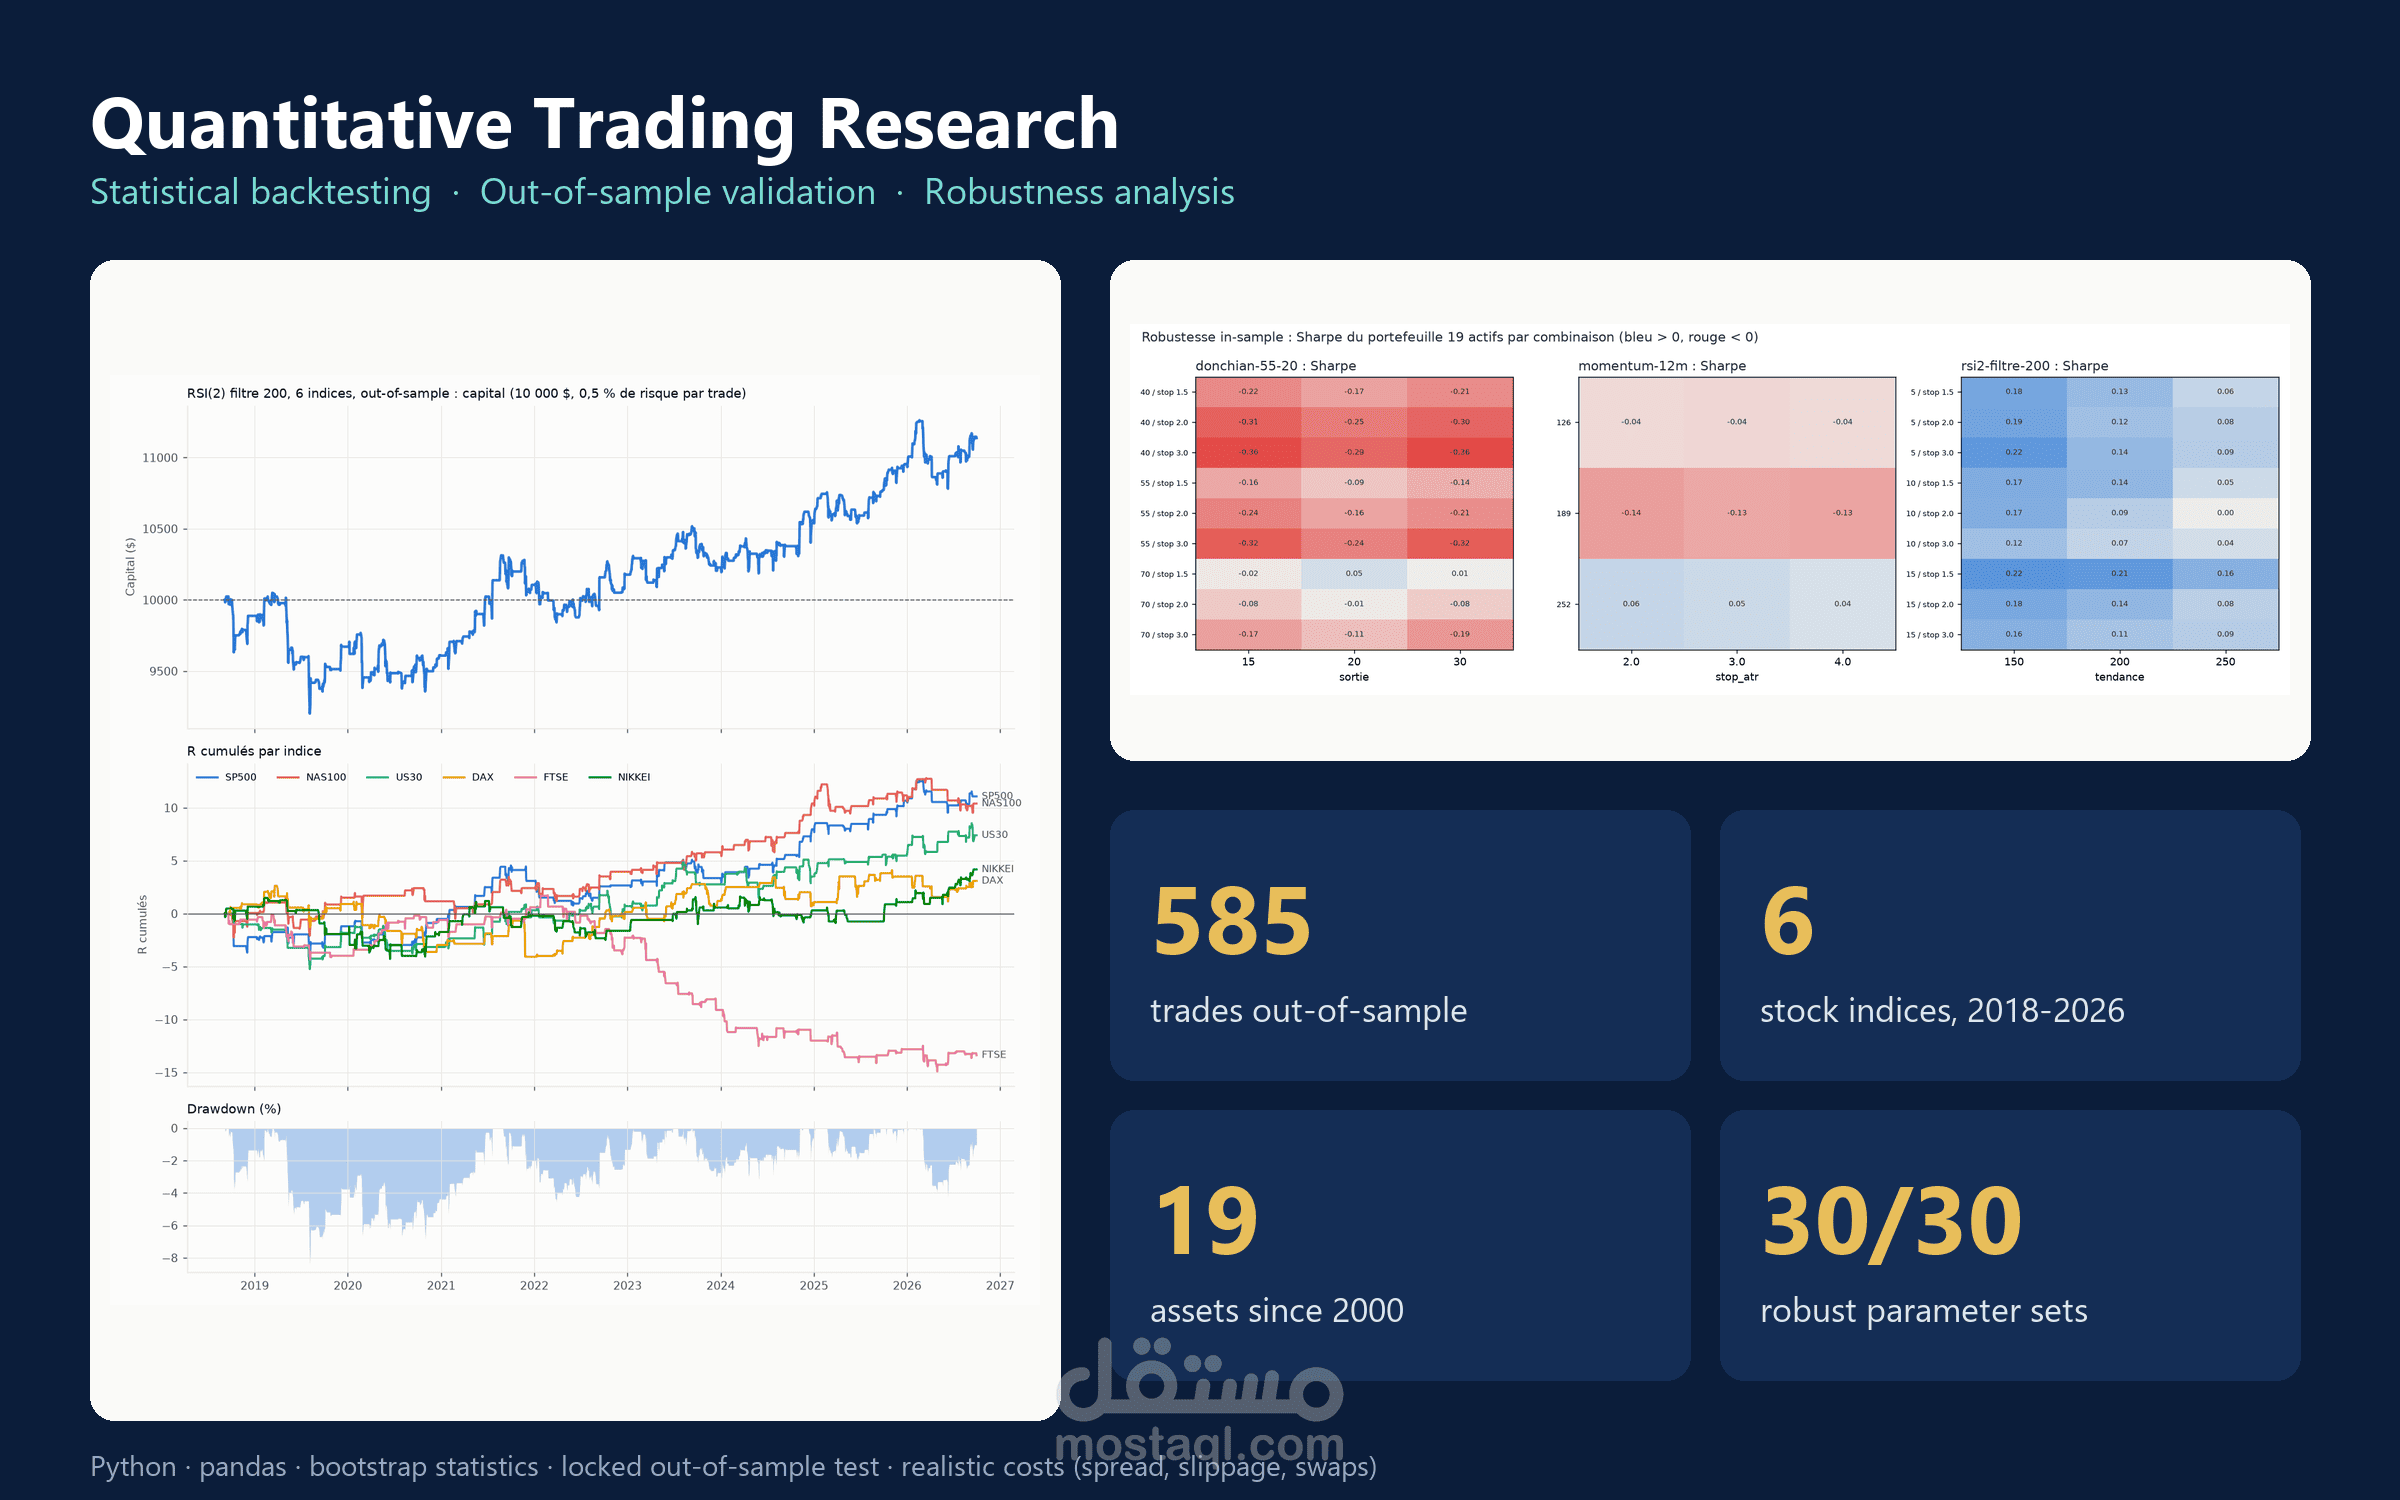
نظام بحث كمي لاختبار استراتيجيات التداول على 19 أصلا ماليا (مؤشرات، عملات، سلع) ببيانات يومية منذ سنة 2000.
اللغات والتقنيات المستخدمة:
- لغة Python
- مكتبات: pandas و numpy لمعالجة البيانات، matplotlib للرسوم البيانية، yfinance و requests لجلب البيانات
مميزات المشروع:
- محرك اختبار رجعي (Backtesting) يحسب التكاليف الحقيقية: السبريد، الانزلاق السعري، وفوائد التبييت
- منع أي تسرب للبيانات المستقبلية (No look-ahead bias)
- اختبار خارج العينة (Out-of-sample) يُنفذ مرة واحدة فقط بعد تثبيت القواعد
- إحصائيات متقدمة: فترات الثقة بطريقة Bootstrap، نسبة شارب، أقصى تراجع
- خرائط حرارية لاختبار متانة المعاملات
- تقرير تدقيق نهائي بقرار واضح (الاحتفاظ أو الرفض)
- مثال: استراتيجية تم التحقق منها على 585 صفقة خارج العينة على 6 مؤشرات (2018-2026)