التسويات و المطابقات البنكية
تفاصيل العمل
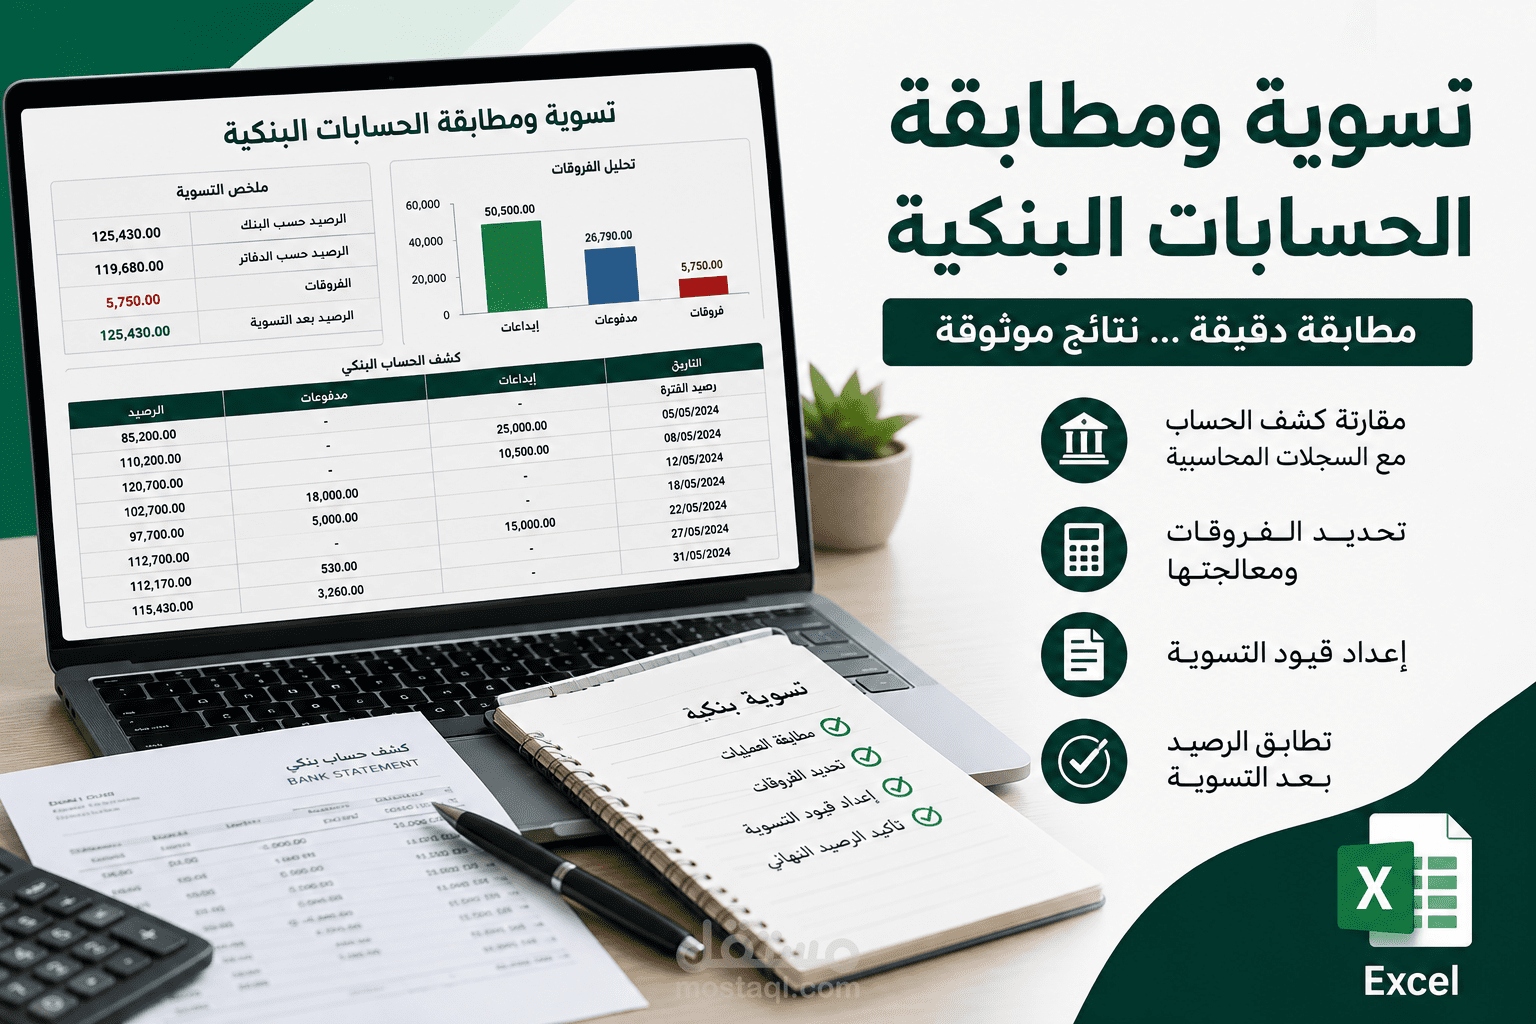
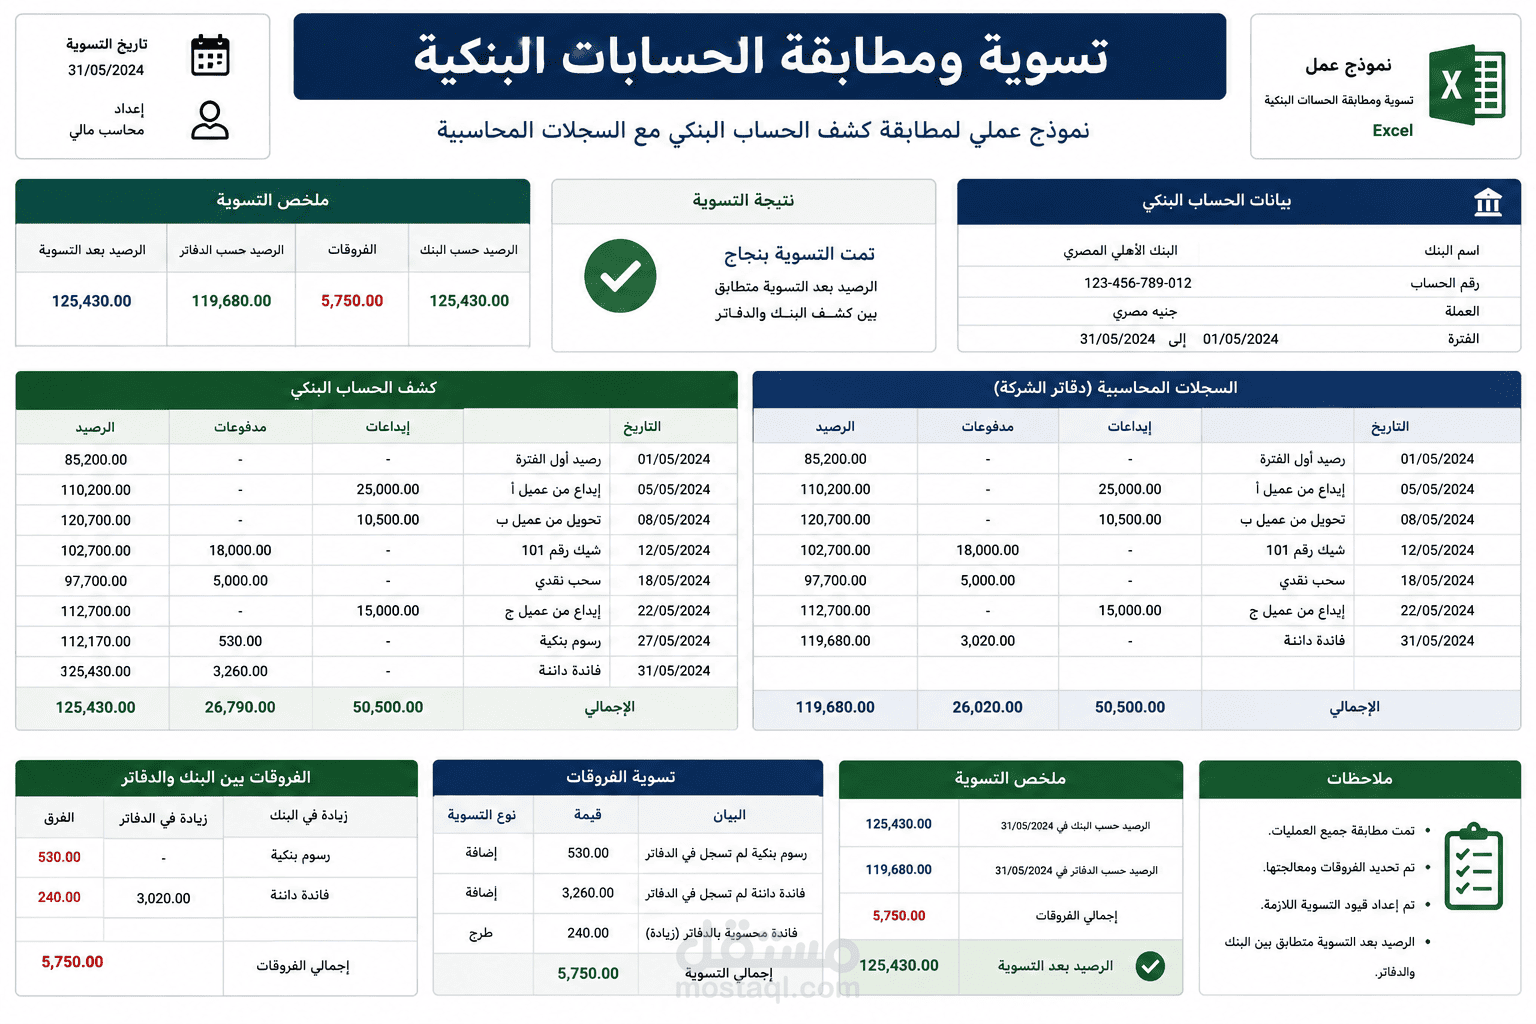
* مطابقة رصيد كشف الحساب البنكي مع الرصيد الدفتري.
* مراجعة الإيداعات والمدفوعات والشيكات.
* تحديد العمليات المسجلة في البنك وغير المسجلة في الدفاتر.
* مراجعة الرسوم والمصروفات البنكية.
* تحديد أسباب الفروقات بين كشف البنك والسجلات المحاسبية.
* إعداد قيود التسوية اللازمة.
* التأكد من تطابق الرصيد بعد إجراء التسويات.
* إعداد تقرير واضح بنتيجة عملية المطابقة والتسوية.
تم إعداد النموذج بشكل عملي ومنظم لإظهار مهارات المحاسبة والمراجعة والتسويات المالية