قائمة الدخل "الارباح والخسائر "
تفاصيل العمل
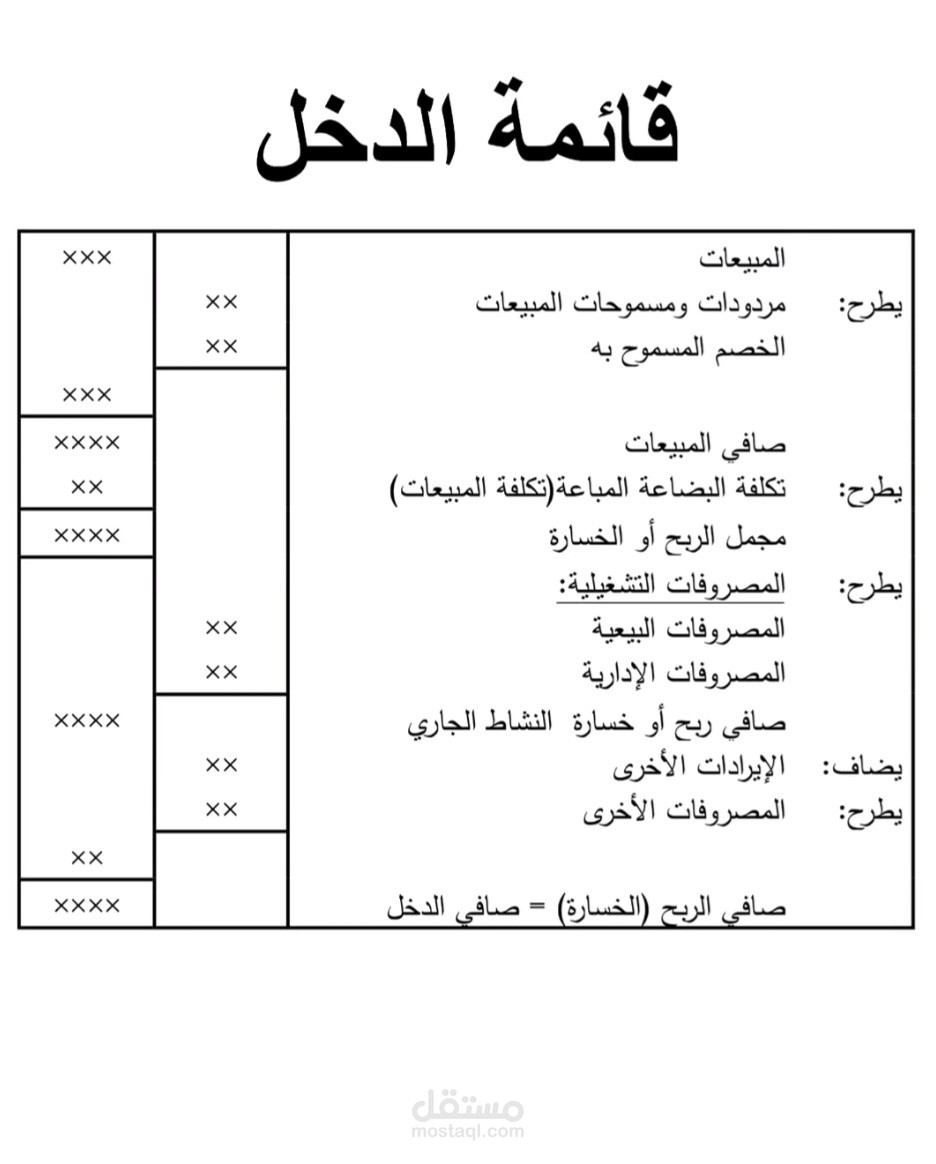
قائمة الدخل (والتي تُعرف أيضاً بـ قائمة الأرباح والخسائر - P&L)
هي تقرير مالي أساسي يوضح الأداء المالي للمنشأة خلال فترة زمنية محددة (مثل: شهر، ربع سنة، أو سنة مالية).
الهدف الرئيسي منها هو قياس ربحية المنشأة عبر مقابلة الإيرادات بالمصروفات التي ساهمت في تحقيق هذه الإيرادات.
المعادلة الأساسية لقائمة الدخل
صافي الربح (أو الخسارة) = الإيرادات - المصروفات
المكونات الرئيسية لقائمة الدخل (بالترتيب المعتاد)
إجمالي المبيعات / الإيرادات (Revenue):
المبالغ المالية الناتجة عن بيع السلع أو تقديم الخدمات للعملاء.
تكلفة المبيعات / البضاعة المباعة (COGS):
التكاليف المباشرة المرتبطة بإنتاج السلع أو شراء البضاعة المباعة (مثل المواد الخام وأجور عمال الإنتاج).
مجمل الربح (Gross Profit): الفارق بين المبيعات وتكلفتها المباشرة.
المصروفات التشغيلية (Operating Expenses): المصاريف اللازمة لإدارة النشاط اليومي وتسيير العمل (مثل: الإيجارات، الرواتب الإدارية، التسويق، والاستهلاكات).
الربح التشغيلي (Operating Income): الأرباح الناتجة من النشاط الرئيسي للمنشأة قبل احتساب الضرائب والفوائد والبنود الاستثنائية.
الضرائب والفوائد والبنود الأخرى (Taxes & Interest):
أي مصاريف تمويلية (فوائد قروض)، أو مبالغ ضريبية مستحقة، أو أرباح وخسائر غير تشغيلية (مثل بيع أصل ثابت).
صافي الربح أو الخسارة (Net Income / Loss):
الرقم النهائي في القائمة (Bottom Line)؛ إذا كانت النتيجة إيجابية فهي ربح، وإذا كانت سالبة فهي خسارة.