عمل قوائم مالية (قائمة الدخل)
تفاصيل العمل

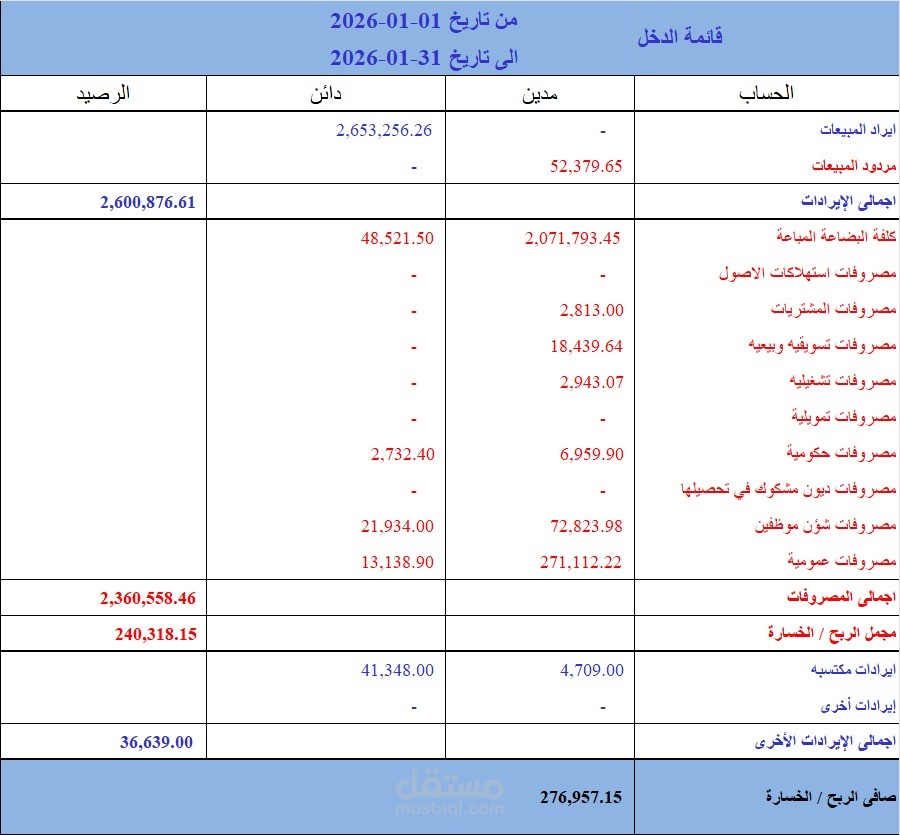
1. تقييم الكفاءة التشغيلية والربحية
تحديد صافي الربح أو الخسارة: تعتبر النتيجة النهائية (السطر الأخير) هي المؤشر الأهم على نجاح أو فشل نموذج عمل الشركة في تحويل المبيعات إلى أرباح حقيقية.
تحليل مجمل الربح: يساعد في معرفة مدى كفاءة الشركة في إدارة تكاليف الإنتاج المباشرة (تكلفة البضاعة المباعة) مقارنة بإيرادات المبيعات.
قياس الربح التشغيلي: يوضح قدرة النشاط الأساسي للشركة على تغطية مصاريفه التشغيلية (مثل الرواتب والإيجارات) قبل إضافة البنود غير المتكررة أو الضرائب.
2. تحليل هيكل التكاليف والمصروفات
الرقابة على الهدر: تسمح القائمة للمديرين بتحديد البنود التي تستنزف الموارد، مثل زيادة مصروفات التسويق أو الإهلاك، واتخاذ إجراءات لضبطها.
التفرقة بين الأنشطة: تميز القائمة بين المصروفات المرتبطة بالنشاط الأساسي والمصروفات الأخرى (مثل فوائد القروض أو خسائر بيع أصول ثابتة)، مما يعطي صورة أوضح عن استدامة الأرباح.
3. دعم اتخاذ القرارات الاستثمارية والائتمانية
للمستثمرين: توفر الشفافية اللازمة لتقييم العائد على الاستثمار وقدرة الشركة على النمو المستقبلي وتوزيع الأرباح.
للمقرضين (البنوك): تساعد في تقدير الملاءة المالية للشركة وقدرتها على سداد أقساط القروض والفوائد من خلال تدفقاتها الربحية.
4. التنبؤ المالي والمقارنة الزمنية
تحليل الاتجاهات: بمقارنة قوائم الدخل لسنوات متتالية، يمكن تحديد ما إذا كان نمو الإيرادات يواكب زيادة المصروفات أو إذا كان هناك تحسن في كفاءة إدارة الموارد.
التخطيط للمستقبل: تُستخدم البيانات التاريخية في القائمة كقاعدة أساسية لإعداد الميزانيات التقديرية والتنبؤ بالأداء المالي المستقبلي.
5. حساب النسب المالية الهامة
تعتبر بيانات قائمة الدخل مدخلاً رئيساً لحساب نسب الربحية التي يستخدمها المحللون، ومنها:
هامش مجمل الربح: (مجمل الربح ÷ المبيعات).
هامش صافي الربح: (صافي الربح ÷ المبيعات).
العائد على الأصول وحقوق الملكية: عند ربط الربح ببيانات الميزانية العمومية.