تقرير عن الموازنة النقدية
تفاصيل العمل

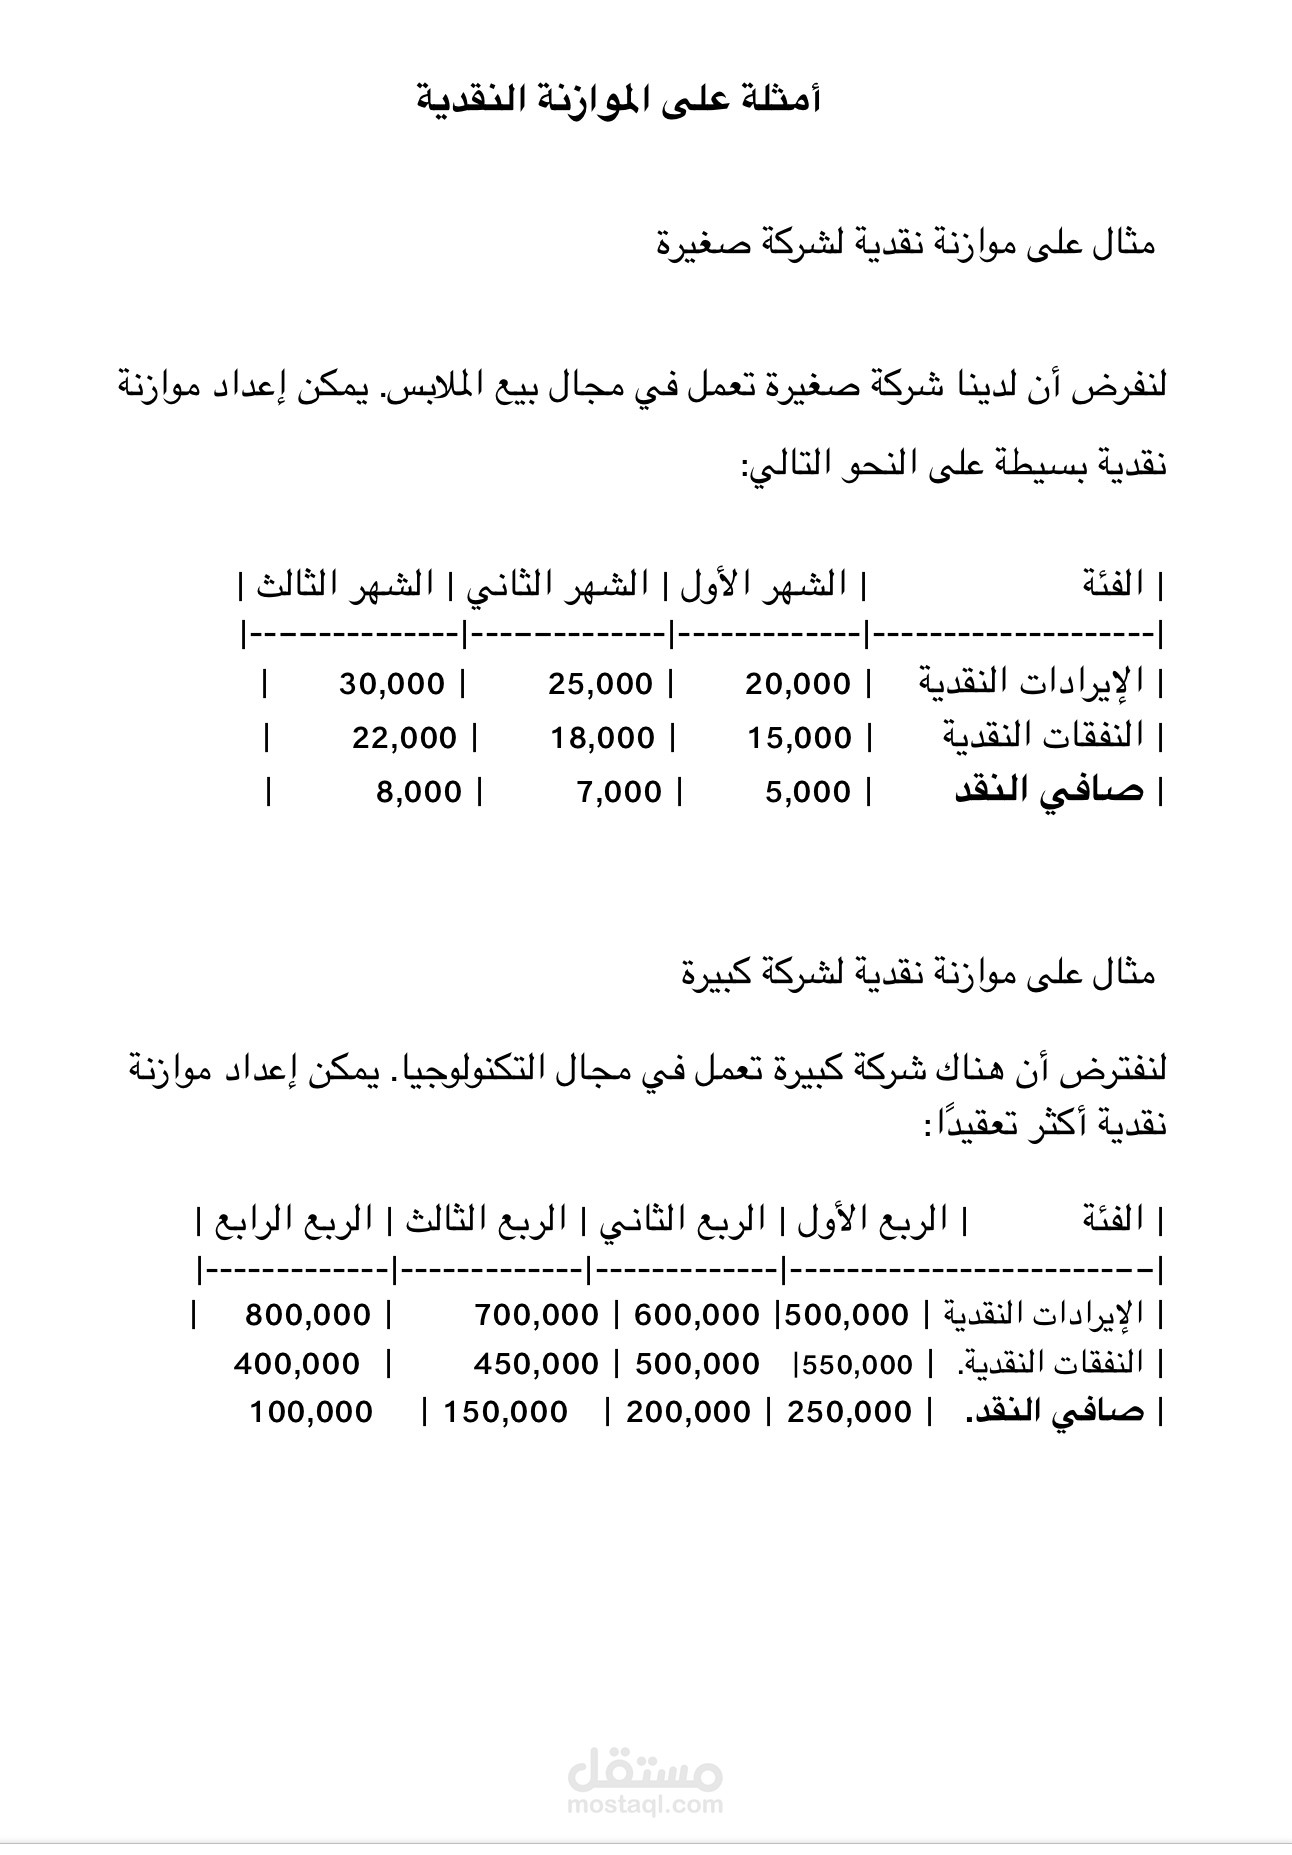
عادةً ما يتضمن هذا التقرير العناصر التالية:
مقدمة:
تحديد الغرض من التقرير ونطاقه.
الإشارة إلى الفترة الزمنية التي تغطيها الموازنة النقدية.
ذكر الجهة المسؤولة عن إعداد الموازنة.
ملخص تنفيذي:
تقديم نظرة عامة موجزة لأهم النتائج والتوقعات الرئيسية الواردة في الموازنة النقدية.
تسليط الضوء على أي نقاط قوة أو ضعف أو مخاطر محتملة.
شرح تفصيلي للموازنة النقدية:
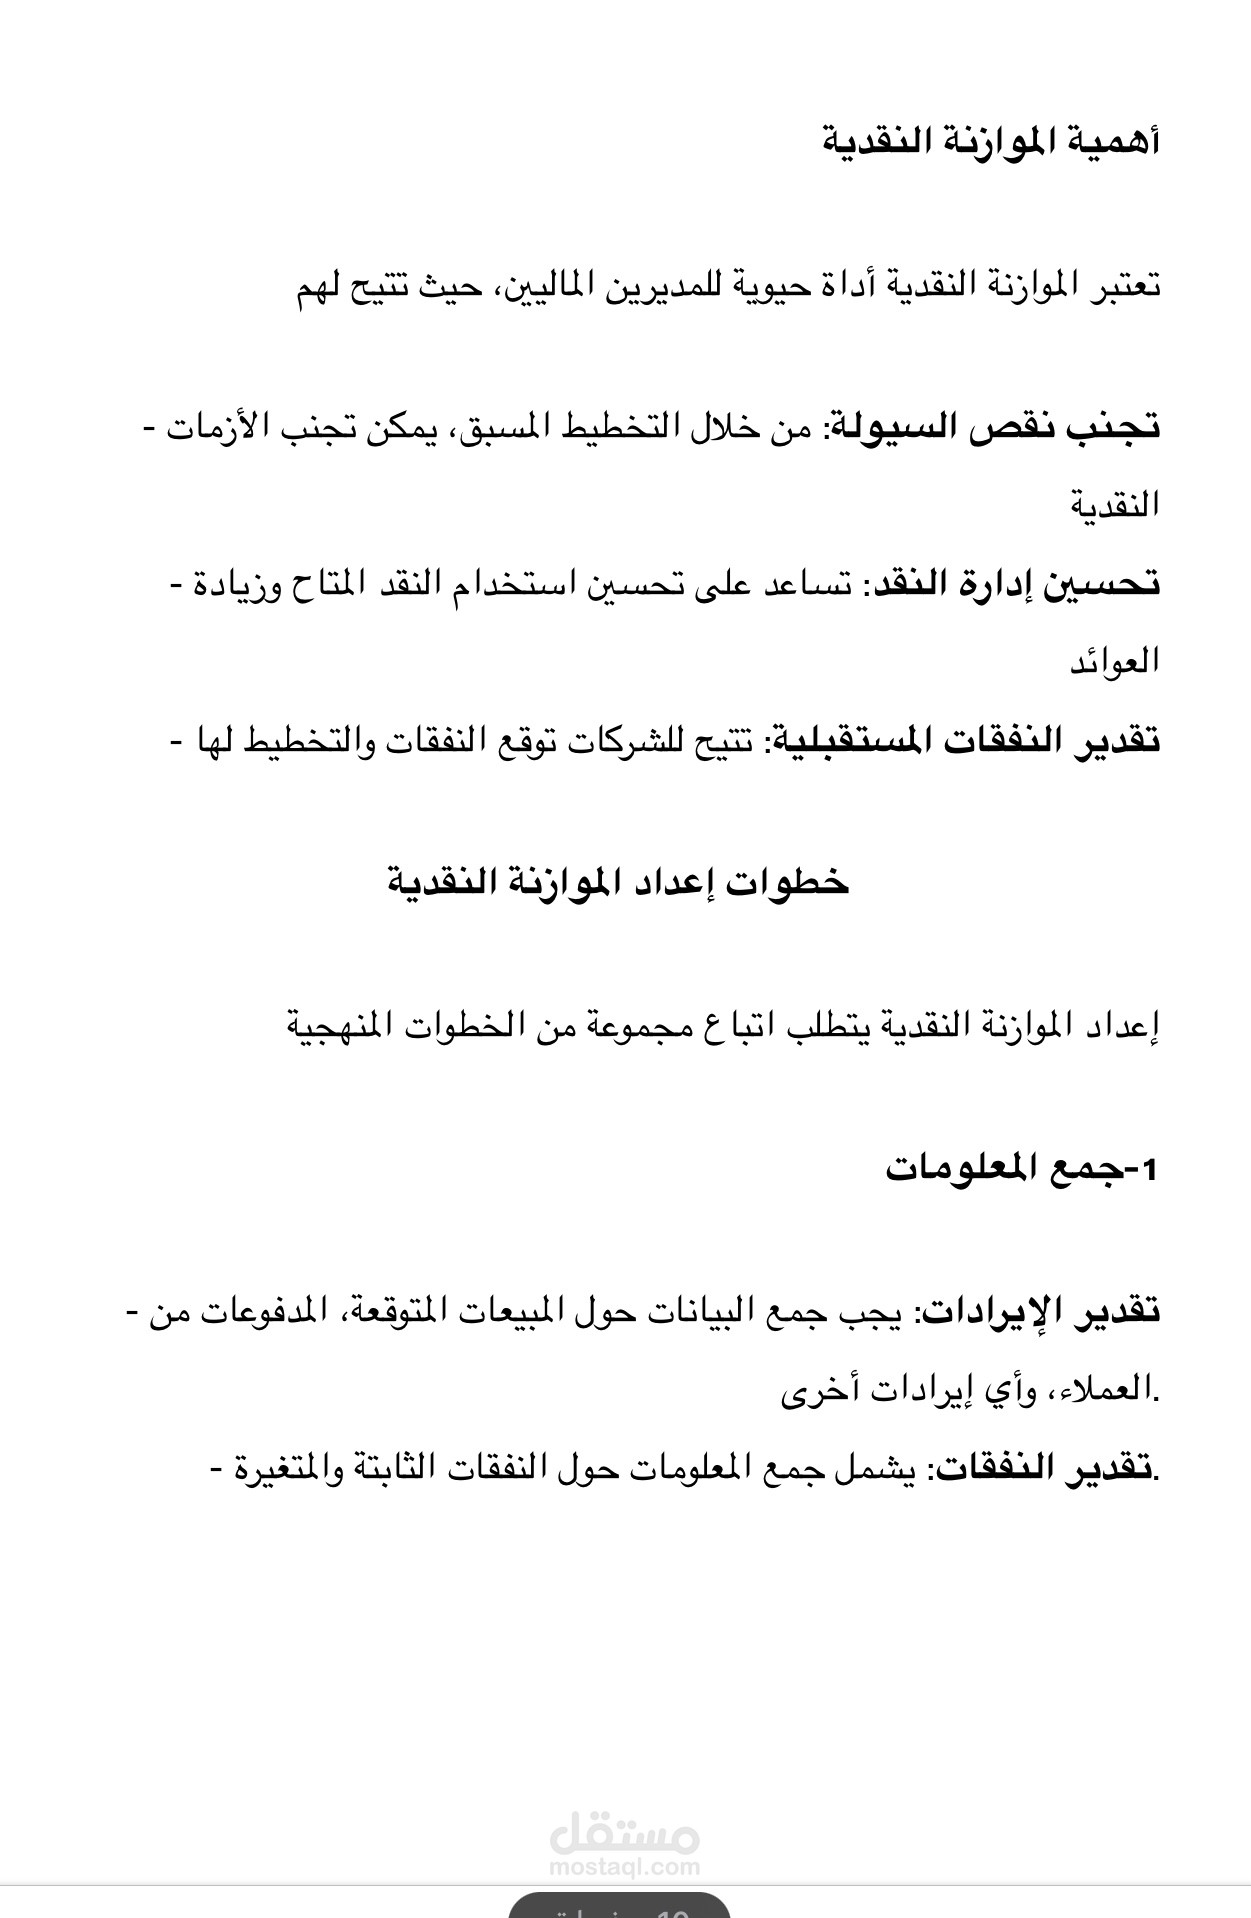
توضيح بنود الإيرادات النقدية المتوقعة (مثل المتحصلات من المبيعات، الإيرادات الأخرى).
توضيح بنود المدفوعات النقدية المتوقعة (مثل المدفوعات للموردين، الرواتب، المصروفات التشغيلية، الاستثمارات، سداد القروض).
شرح كيفية تقدير كل بند من بنود الإيرادات والمصروفات.
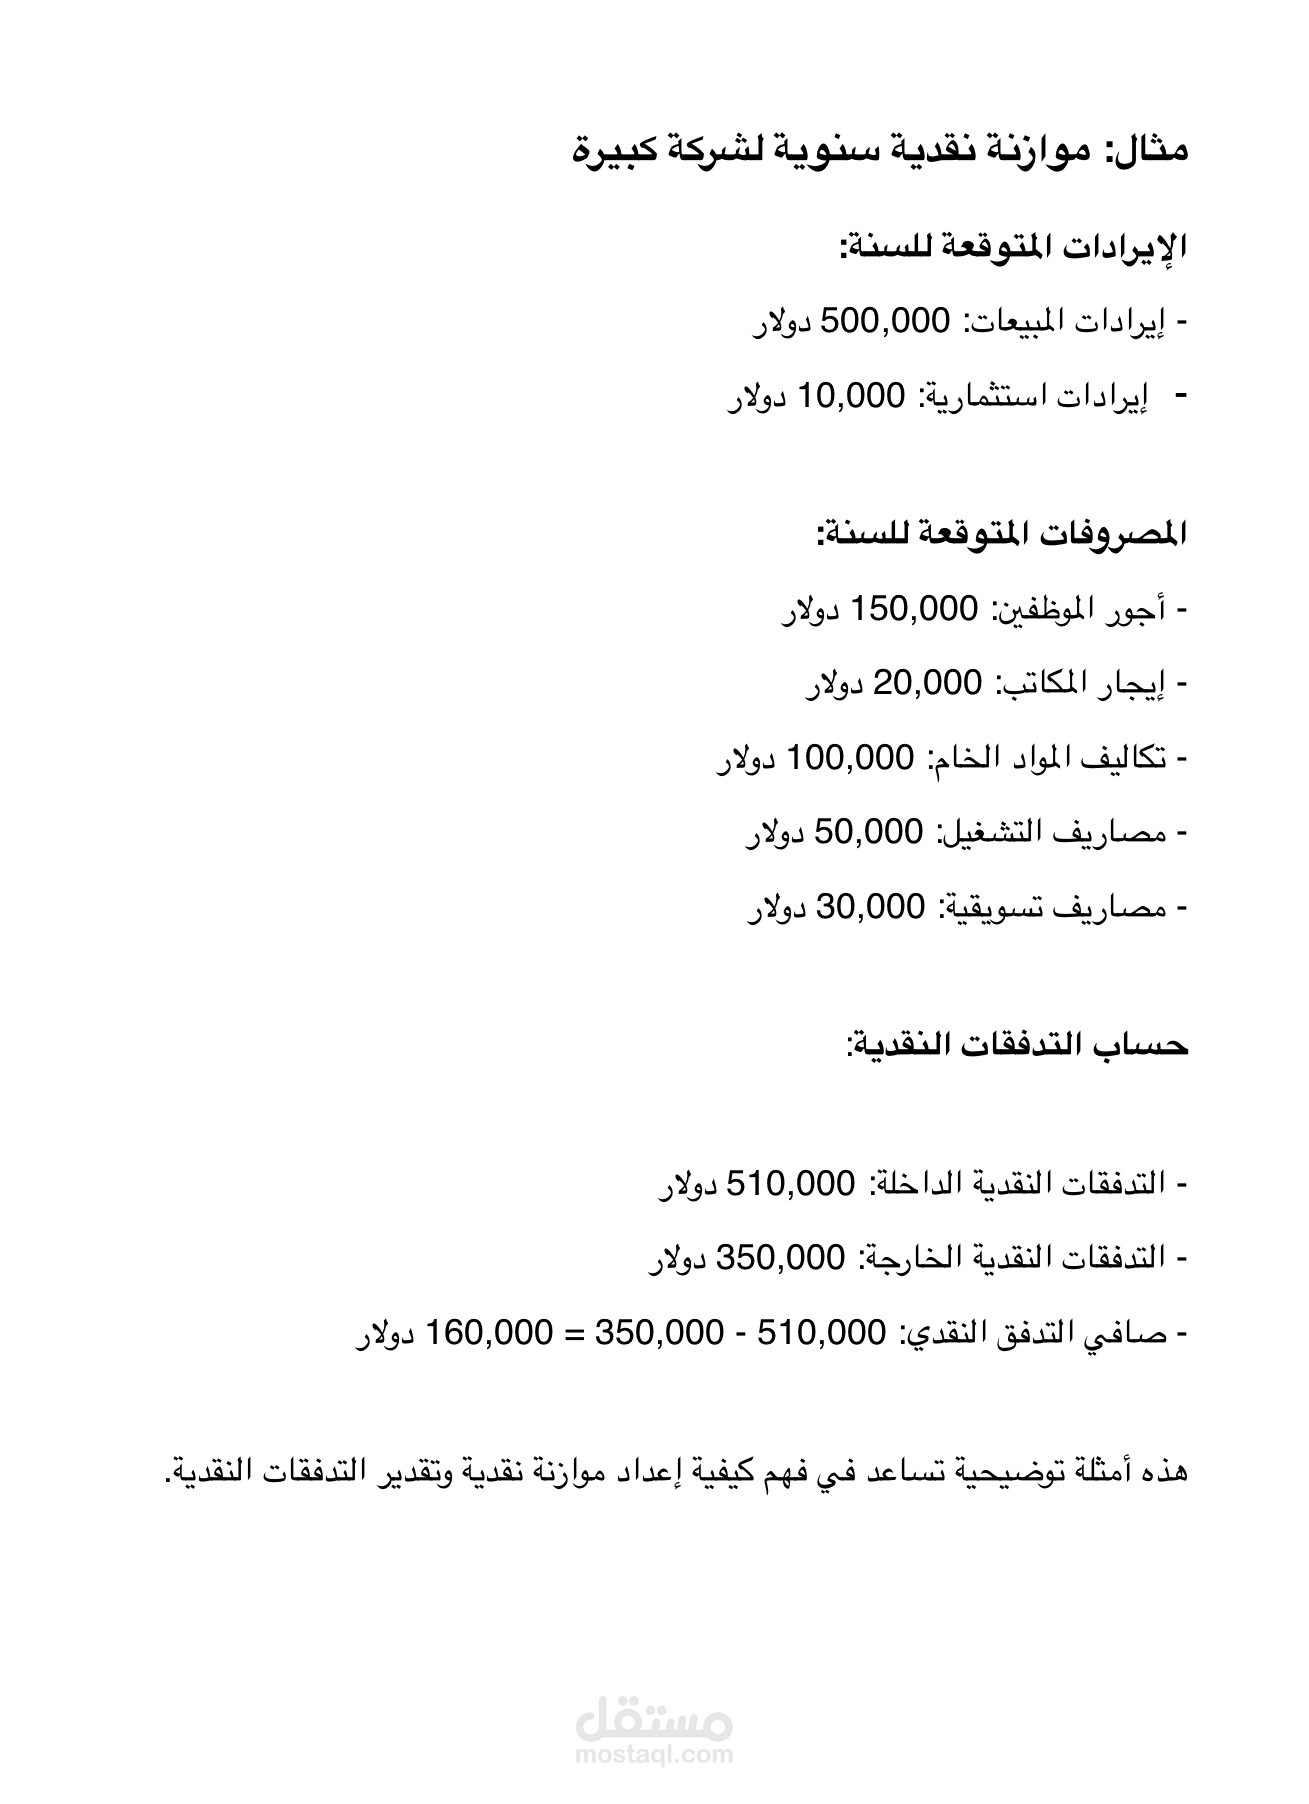
عرض جدول الموازنة النقدية بشكل واضح ومنظم، مع إظهار الرصيد النقدي المتوقع في نهاية كل فترة (شهر، ربع سنة، سنة).
تحليل الافتراضات الأساسية:
تحديد وشرح الافتراضات الرئيسية التي تم بناء الموازنة النقدية عليها (مثل توقعات المبيعات، أسعار الشراء، تكاليف التشغيل، مواعيد التحصيل والدفع).
تقييم مدى واقعية هذه الافتراضات وتأثير أي تغييرات محتملة عليها على الموازنة النقدية.
إجراء تحليل حساسية لبعض الافتراضات الرئيسية لتقدير تأثير التغيرات عليها على الرصيد النقدي.
تحليل النتائج والتوقعات:
تحليل التدفقات النقدية الداخلة والخارجة المتوقعة.
تحديد ما إذا كانت المؤسسة تتوقع تحقيق فائض نقدي أو عجز نقدي خلال الفترة المشمولة بالموازنة.
تحليل أسباب الفائض أو العجز النقدي المتوقع.
تقييم قدرة المؤسسة على تلبية التزاماتها النقدية في الوقت المحدد.
تحديد الاحتياجات التمويلية المحتملة وكيفية تلبيتها.
توصيات واقتراحات:
تقديم توصيات لتحسين إدارة التدفقات النقدية.
اقتراح إجراءات للتعامل مع أي عجز نقدي متوقع أو كيفية استغلال الفائض النقدي.
التوصية بمراجعة وتحديث الموازنة النقدية بشكل دوري.
ملخص وخاتمة:
تأكيد على أهمية الموازنة النقدية في التخطيط المالي والرقابة.
تذكير بأهم النتائج والتوصيات الرئيسية.
الملاحق (إذا لزم الأمر):
جداول وبيانات تفصيلية إضافية.
المنهجية المستخدمة في إعداد التقديرات.